Média business pour mieux entreprendre
Média business pour mieux entreprendre

Création d’entreprise • Croissance • Investissement • Digital
Création d’entreprise • Croissance • Investissement • Digital
Renouveler une machine, équiper un atelier ou remplacer une flotte de véhicules engage bien plus que le choix du matériel. Pour un équipement professionnel coûteux, le mode de financement agit sur la trésorerie disponible, les charges, le bilan et la capacité à investir ensuite. Trois options se présentent le plus souvent : payer comptant, emprunter ou choisir un crédit-bail professionnel. La bonne décision dépend notamment de la durée d’utilisation prévue, de la solidité financière de l’entreprise et de la vitesse à laquelle l’équipement risque de devenir obsolète.
Une PME fictive, Atelier Lenoir, doit remplacer une machine de production. Elle peut régler la facture immédiatement, financer l’achat par un prêt ou signer une location avec option d’achat. Aucun scénario n’est automatiquement gagnant : il faut comparer les flux sur une même période, examiner les clauses et mesurer ce que la trésorerie préservée permettra réellement de financer.
L’achat direct d’équipement consiste à payer le fournisseur avec les fonds de l’entreprise. Le bien devient sa propriété dès l’acquisition et figure généralement parmi ses immobilisations. Cette voie est simple et peut être économique sur la durée, mais elle crée une sortie de trésorerie importante au départ.
Avec un emprunt professionnel, l’entreprise achète également le matériel et en devient propriétaire. Elle rembourse ensuite le capital et les intérêts selon un échéancier. L’effort initial est souvent réduit par rapport au paiement comptant, mais la dette apparaît au passif et peut peser sur la capacité à obtenir d’autres financements.
Dans un crédit-bail, un bailleur achète l’équipement et le met à disposition de l’entreprise contre des loyers. À l’échéance, le contrat peut prévoir la restitution du bien, la souscription d’un nouveau contrat ou la levée d’une option d’achat à un prix fixé. Le dirigeant finance donc l’usage du matériel avant, éventuellement, d’en acquérir la propriété.
Pour Atelier Lenoir, le choix ne se résume pas à « acheter ou louer ». Il s’agit de déterminer si la priorité est le coût final, la conservation du cash ou la souplesse de renouvellement. Ces trois critères permettent déjà d’écarter les solutions qui ne correspondent pas à la réalité de l’activité.
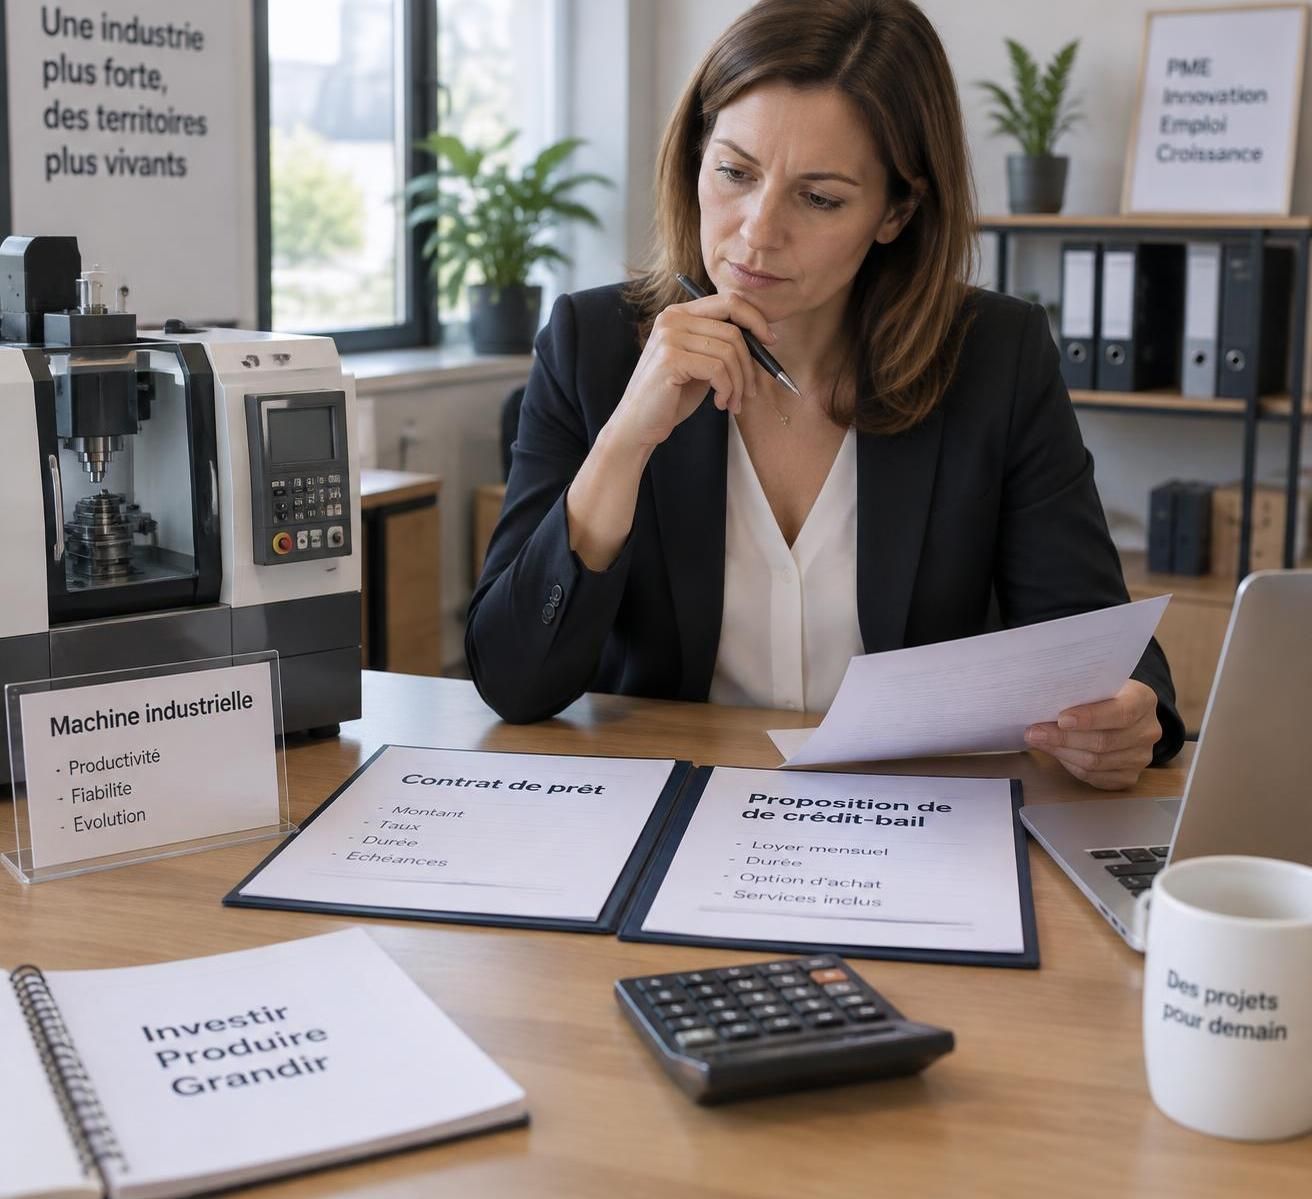
Le crédit-bail est un financement organisé autour d’un contrat de location. Le bailleur reste propriétaire du matériel pendant la durée prévue, tandis que l’entreprise l’utilise et paie des loyers réguliers. La durée varie selon le type de bien, sa valeur et les conditions proposées ; il n’existe pas une durée unique adaptée à tous les équipements.
Le contrat précise le montant des loyers, leur périodicité, les frais éventuels et la valeur de rachat à l’échéance. Une offre qui semble attractive grâce à des loyers modestes peut ainsi prévoir une option d’achat élevée ou des frais de restitution. Pour comparer correctement, il faut additionner les sommes réellement dues dans chaque scénario : restitution, renouvellement ou acquisition finale.
Cette formule est souvent appréciée lorsque le matériel est indispensable mais que l’entreprise souhaite garder son apport pour les salaires, les stocks ou le développement commercial. Une société de services, par exemple, peut équiper ses équipes sans immobiliser immédiatement une part importante de ses liquidités. Le financement préserve alors une marge de manœuvre, à condition que les loyers restent compatibles avec les revenus attendus.
Le crédit-bail n’est toutefois pas une location sans contraintes. Le contrat peut encadrer l’entretien, l’assurance, l’utilisation du bien et son état lors de la restitution. Il faut aussi vérifier les conditions de résiliation anticipée : si l’activité ralentit ou si l’équipement ne convient plus, sortir du contrat peut coûter cher.
Avant la signature, l’entreprise doit choisir le scénario le plus probable à l’échéance. Si le matériel conserve une forte utilité et reste fiable, l’option d’achat peut avoir du sens. S’il risque d’être dépassé, la restitution ou le remplacement peut mieux correspondre à la stratégie.
La valeur résiduelle doit donc être examinée dès le départ, et non au dernier moment. Un contrat est intéressant lorsque ses conditions de sortie correspondent au cycle réel de l’équipement et aux besoins opérationnels.
La différence la plus visible entre les solutions apparaît au moment de payer. Un achat comptant mobilise rapidement une somme importante. Un prêt répartit les remboursements dans le temps, tandis que le crédit-bail prévoit généralement des loyers périodiques et demande souvent moins de fonds au démarrage qu’un achat financé sur ressources propres.
Pour Atelier Lenoir, régler une machine de 30 000 euros comptant pourrait laisser moins de liquidités pour acheter les matières premières nécessaires à une nouvelle commande. Le paiement immédiat n’est alors pas seulement une décision d’investissement : il modifie aussi le quotidien de l’entreprise et sa capacité à absorber un imprévu.
La trésorerie préservée par un financement n’est utile que si elle sert à quelque chose. Elle peut sécuriser un besoin saisonnier, financer une embauche ou permettre de répondre à une commande rentable. À l’inverse, payer un surcoût pour conserver du cash sans projet précis mérite une analyse plus prudente.
Le tableau ci-dessous résume les principales différences. Les effets réels varient selon les conditions du prêt, le contrat de crédit-bail et les règles comptables applicables à l’entreprise.
| 📌 Critère | 💶 Achat comptant | 🏦 Prêt professionnel | 🔄 Crédit-bail |
|---|---|---|---|
| Trésorerie au départ | Sortie importante | Effort réparti | Préservée en partie |
| Propriété du bien | Immédiate | Immédiate | Possible en fin de contrat |
| Traitement courant | Immobilisation et amortissement | Immobilisation et dette | Loyers selon le contrat et les règles applicables |
| Point de vigilance | Cash immobilisé | Endettement et intérêts | Coût cumulé et clauses de sortie |
Les avantages fiscaux ne se résument pas à une formule valable pour toutes les entreprises. À l’achat, le bien est généralement immobilisé et son coût est réparti via l’amortissement, selon sa nature et les règles applicables. En cas d’emprunt, les intérêts peuvent, sous conditions, être déductibles ; le remboursement du capital n’est pas une charge déductible de la même manière.
Pour un crédit-bail, la déduction des loyers peut s’appliquer selon le contrat et le régime fiscal de l’entreprise. La TVA suit également des règles qui dépendent du bien, de son usage et de la situation de l’entreprise. Il faut donc distinguer le montant TTC payé, la TVA récupérable le cas échéant et le coût réellement supporté après traitement fiscal.
Le traitement comptable mérite lui aussi une vérification. Un crédit-bail peut être présenté différemment selon les normes et le cadre comptable utilisés ; il ne faut pas affirmer systématiquement que le bien reste « hors bilan ». L’expert-comptable peut préciser les écritures à retenir et l’effet sur les ratios suivis par les banques.
Les décisions d’investissement s’intègrent aussi dans une vision plus large des actifs et des engagements de l’entreprise. Un point sur le bilan patrimonial de l’entreprise peut aider à replacer l’équipement dans l’ensemble des ressources et des besoins, plutôt que de l’évaluer isolément.
Estimez les sorties de trésorerie et le coût total de trois modes de financement. Ajustez les hypothèses à votre équipement et à votre situation.
Comparer uniquement le prix affiché ou la mensualité conduit souvent à une mauvaise décision. Le coût total de possession comprend le financement, les frais de dossier, l’assurance, l’entretien, les éventuels frais de restitution et le prix de rachat si l’entreprise souhaite conserver le bien. Il faut aussi tenir compte de sa valeur de revente quand l’entreprise en est propriétaire.
Une méthode simple consiste à comparer les scénarios sur la même durée d’utilisation. Pour l’achat comptant, on part du prix et des frais, puis on estime la valeur résiduelle du matériel et le coût d’opportunité de l’argent immobilisé. Pour le prêt, on additionne les remboursements et les frais, en distinguant capital et intérêts. Pour le crédit-bail, on inclut tous les loyers ainsi que l’option d’achat ou les coûts associés à la restitution.
Imaginons une entreprise qui étudie un équipement de 50 000 euros hors taxes sur cinq ans. Une proposition de crédit-bail peut afficher un cumul de loyers de 60 000 euros, auquel s’ajouterait une option d’achat de 5 000 euros si la société souhaite garder le bien. Ces chiffres illustrent un scénario, pas un tarif de marché : il faut les confronter à une offre réelle, aux coûts d’entretien et au traitement fiscal propre à l’entreprise.
Il est utile de tester plusieurs hypothèses : conservation longue, revente au bout de trois ans, panne coûteuse ou renouvellement plus rapide que prévu. Une machine qui reste productive pendant dix ans ne se compare pas comme un parc informatique remplacé tous les trois ans. Le bon calcul associe donc coût financier et durée d’usage réaliste.
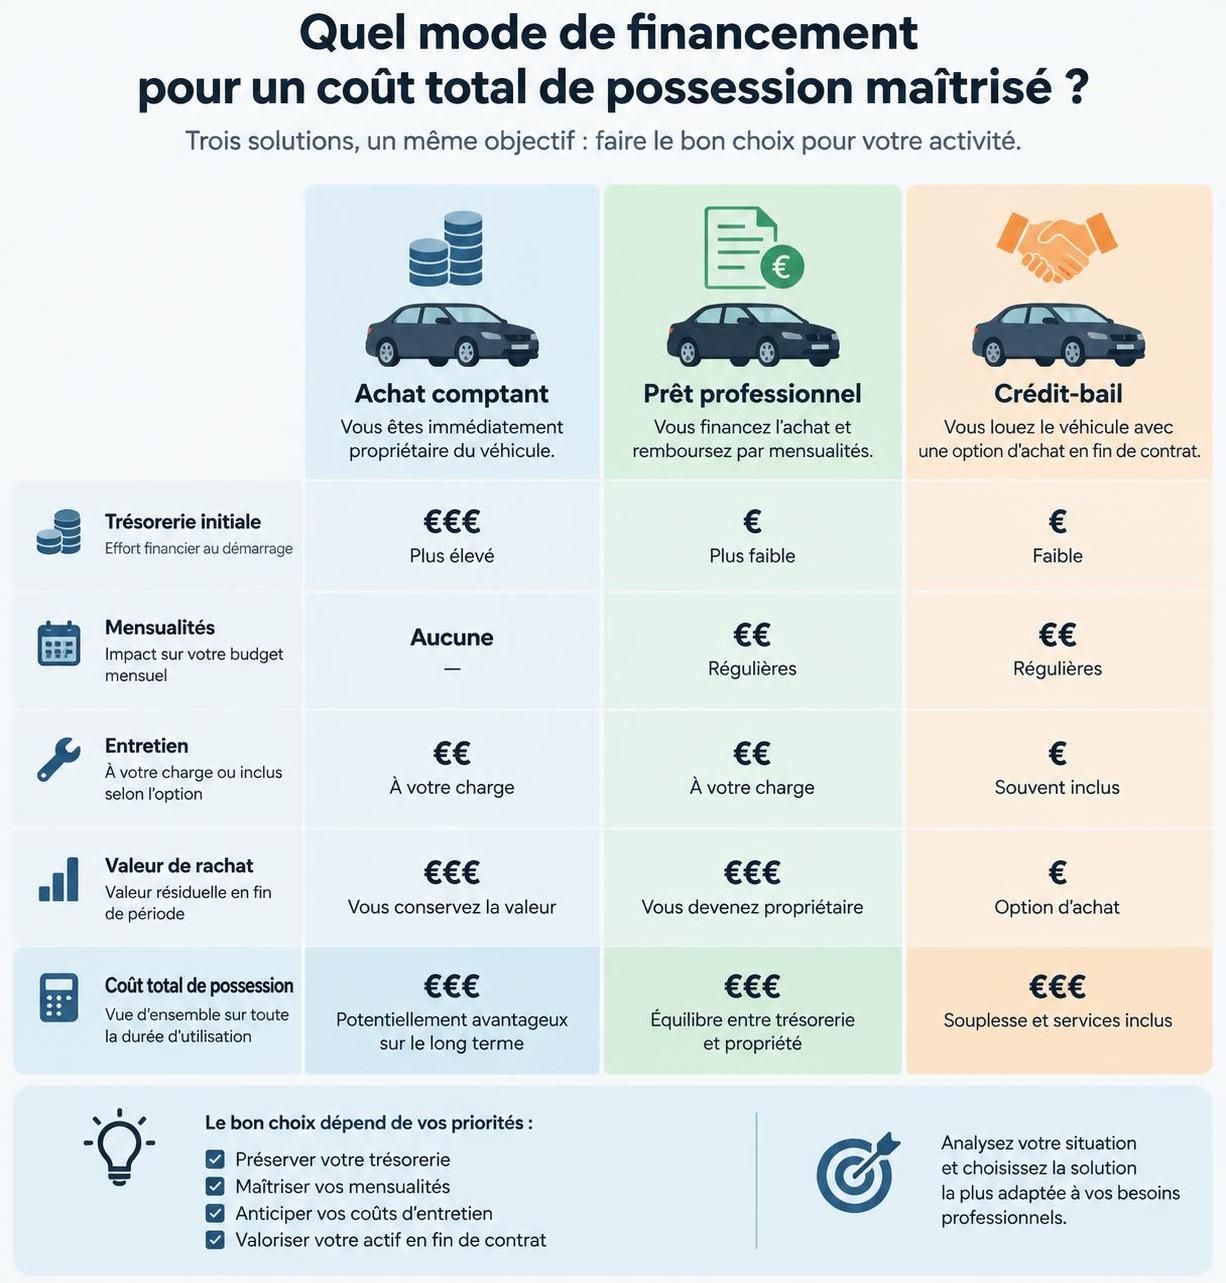
La durée pendant laquelle l’entreprise compte utiliser l’équipement change fortement l’arbitrage. Pour un matériel informatique, une évolution rapide des logiciels ou des besoins peut rendre le remplacement nécessaire avant la fin de sa vie physique. Le crédit-bail peut alors faciliter le renouvellement, à condition que les modalités de retour et de nouveau contrat soient bien définies.
Pour une machine robuste, utilisée quotidiennement pendant de nombreuses années, l’achat ou le prêt peut devenir plus compétitif. Une fois le financement terminé, l’entreprise continue d’utiliser un bien dont elle est propriétaire, sans nouveaux loyers. Encore faut-il prévoir les coûts de maintenance et la baisse de productivité liée à l’âge du matériel.
Les équipements spécialisés demandent une analyse opérationnelle. Un monte-charge professionnel, par exemple, peut être déterminant pour la sécurité et la fluidité d’un site. Avant de comparer les financements, il est utile de préciser la capacité requise, les contraintes d’installation et les obligations d’entretien, en s’appuyant notamment sur des repères consacrés au choix d’un monte-charge professionnel.
Une responsable d’atelier peut aussi constater qu’un équipement plus performant réduit les temps d’arrêt et permet d’accepter davantage de commandes. Dans ce cas, il faut rapprocher les loyers ou remboursements des gains attendus, sans considérer ces gains comme garantis. Le financement doit accompagner un besoin démontré, pas masquer un investissement mal dimensionné.
Le contrat mérite une lecture complète, même lorsque l’offre paraît simple. Il faut identifier qui prend en charge l’assurance, les réparations, les mises aux normes et les interventions de maintenance. Pour un matériel essentiel à la production, un délai d’intervention ou une obligation d’entretien mal anticipée peut perturber l’activité.
Les modalités de restitution sont tout aussi importantes. Le bailleur peut définir l’état attendu du bien, les accessoires à rendre et les frais associés à une usure jugée excessive. Il convient de demander comment sont évaluées les détériorations normales, et de conserver des traces de l’entretien réalisé pendant le contrat.
La résiliation anticipée, l’indexation éventuelle des loyers, les garanties et les conditions de levée d’option doivent également être examinées. Une entreprise en croissance peut avoir besoin de remplacer plus tôt son matériel ; elle doit alors savoir si le contrat autorise une sortie, un transfert ou un renouvellement, et à quel coût.
Enfin, il est prudent de demander une simulation écrite des différents dénouements : restitution, rachat ou renouvellement. Un conseiller financier ou un expert-comptable peut repérer les frais moins visibles et rapprocher les clauses du budget réel de l’entreprise.
Le choix de financement devient plus clair lorsque les critères sont posés dans le bon ordre. Il faut d’abord définir la durée d’usage probable, puis vérifier le niveau de trésorerie à préserver et la capacité d’endettement disponible. Enfin, les coûts doivent être comparés après prise en compte des frais, des taxes et des conditions de sortie.
Si les fonds sont abondants et que le bien sera conservé longtemps, l’achat direct mérite une attention particulière. Si l’entreprise veut étaler la dépense tout en devenant propriétaire, le prêt peut convenir. Si la trésorerie est prioritaire ou si le renouvellement est fréquent, le crédit-bail peut justifier son surcoût — mais seulement si la souplesse obtenue répond à un besoin concret.
Le bon arbitrage ne consiste donc pas à choisir la formule la plus séduisante sur une brochure. Il consiste à aligner le financement sur le cycle de vie du matériel, les capacités de l’entreprise et ses projets à court terme.
Pas nécessairement dans toutes les situations, mais son coût cumulé est souvent supérieur au paiement comptant, car il inclut la rémunération du bailleur et les conditions du contrat. La comparaison doit intégrer les loyers, l’option d’achat, les frais, la fiscalité et la durée réelle d’utilisation.
Non, pas pendant la période de location : le bailleur reste propriétaire. À l’échéance, l’entreprise peut généralement lever l’option d’achat si le contrat le prévoit, restituer le bien ou étudier un nouveau financement.
La déduction des loyers dépend du régime fiscal, du type de bien, de son usage professionnel et des caractéristiques du contrat. L’expert-comptable doit confirmer le traitement applicable, ainsi que les règles de TVA.
Comparez le coût total, les sorties de trésorerie, la durée d’usage, les frais, l’entretien, l’assurance, la valeur de rachat, les conditions de restitution et les pénalités de sortie anticipée.