Média business pour mieux entreprendre
Média business pour mieux entreprendre

Création d’entreprise • Croissance • Investissement • Digital
Création d’entreprise • Croissance • Investissement • Digital
Mettre fin à une société ne consiste pas seulement à arrêter les ventes et à fermer la porte. Tant qu’elle n’est pas radiée, elle continue d’exister juridiquement et peut rester tenue à des obligations comptables, fiscales et sociales. En 2026, une fermeture d’entreprise bien préparée suit donc un ordre précis : décision des associés, dissolution amiable, opérations de liquidation, puis radiation. Chaque étape doit être documentée et réalisée dans les délais applicables.
La liquidation amiable convient aux sociétés capables de régler leurs dettes. Elle permet aux associés de choisir le liquidateur et de suivre le calendrier, sans confier la procédure au tribunal. Mais une société qui ne peut plus payer ses dettes exigibles avec son actif disponible ne doit pas poursuivre cette voie : la cessation des paiements impose de s’orienter vers une procédure judiciaire. Voici les repères pour choisir le bon parcours, anticiper les coûts et éviter les erreurs qui prolongent la fermeture ou alourdissent la facture.
Avant d’engager les formalités, il faut distinguer la fermeture définitive d’une pause temporaire ou d’une transmission. Une baisse d’activité, un changement de projet ou une période difficile ne signifie pas toujours qu’il faut supprimer la société. La mise en sommeil peut convenir à une interruption temporaire, tandis qu’une cession permet parfois de transmettre l’activité, les contrats ou la clientèle.
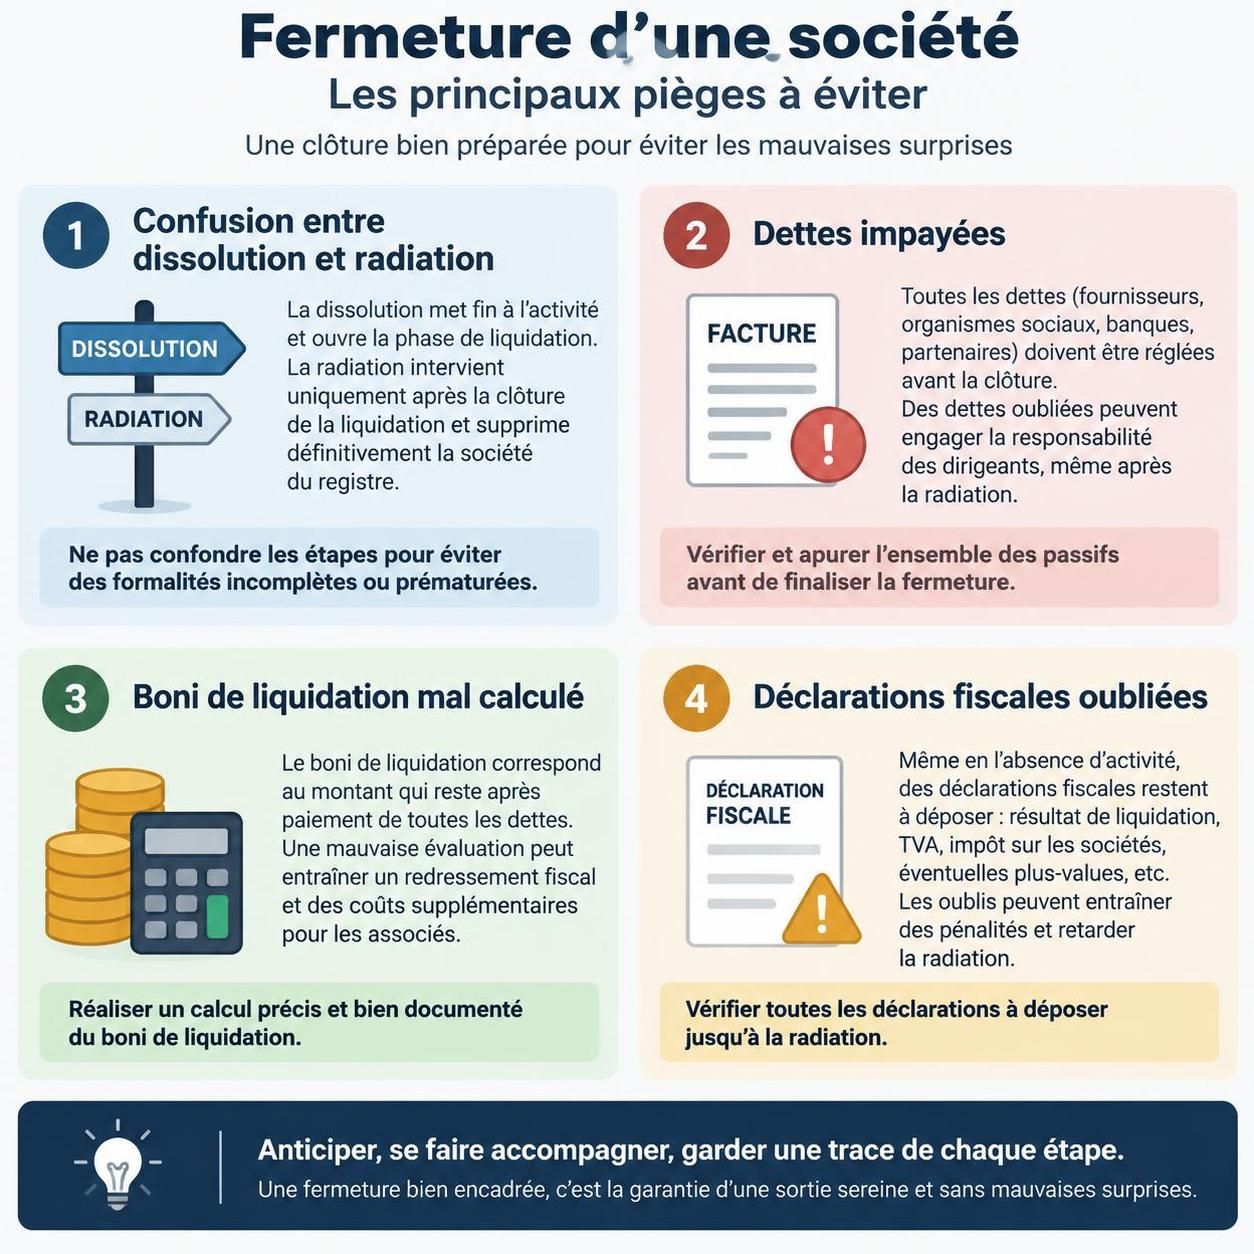
La dissolution amiable est une décision volontaire des associés. Elle ouvre la période de liquidation, pendant laquelle la société cesse son activité habituelle et conserve une existence juridique pour régler ses affaires. Le dirigeant doit donc éviter de présenter la dissolution comme une radiation immédiate : ce sont deux étapes distinctes. Un commerce peut avoir fermé au public tout en devant encore recouvrer des factures, régler un fournisseur ou vendre du matériel.
Prenons l’exemple de « Studio Luma », une petite agence qui cesse ses prestations après le départ de ses deux associés. Si l’entreprise dispose de trésorerie suffisante pour payer les fournisseurs, les impôts et les sommes dues aux salariés, la voie amiable peut être envisagée. En revanche, si les échéances arrivent à terme et que la trésorerie ne permet plus de les régler, le choix de la procédure doit être réévalué sans attendre.
Si l’incertitude porte plutôt sur la reprise de l’activité, il est utile de comparer la fermeture avec une mise en sommeil ou une cession. Une société en pause garde certaines obligations, notamment comptables et déclaratives : cette solution n’est donc pas une fermeture gratuite. Pour les sociétés qui envisagent un changement de structure avant de décider, comprendre la différence entre succursale et filiale peut aussi éclairer les options de réorganisation.
Le point central est la capacité de la société à faire face à ses dettes exigibles avec son actif disponible. Avoir des dettes ne bloque pas automatiquement une liquidation amiable. Une société peut devoir de l’argent à ses fournisseurs, à l’administration ou à son bailleur, à condition de pouvoir régler ces sommes grâce à sa trésorerie, au recouvrement de créances ou à la vente de ses actifs.
La situation change lorsque l’entreprise ne peut plus payer ses dettes échues. Elle peut alors être en cessation des paiements et doit se tourner vers le tribunal selon les règles applicables. Continuer une liquidation amiable alors que la société est insolvable risque de retarder la prise en charge de la situation et d’exposer le dirigeant à des conséquences sérieuses. En cas de doute, un état de trésorerie et un bilan actualisé sont de meilleurs points de départ qu’une estimation optimiste.
| 🔎 Point de comparaison | Liquidation amiable | Liquidation judiciaire |
|---|---|---|
| Qui décide ? | Les associés, selon les statuts et les règles de majorité | Le tribunal compétent |
| Situation financière | La société peut régler ses dettes | La société est en cessation des paiements et la situation justifie la procédure |
| Qui conduit les opérations ? | Un liquidateur amiable choisi par les associés | Un liquidateur désigné dans le cadre judiciaire |
| Calendrier | Organisé selon les opérations à réaliser et les délais légaux | Encadré par la procédure judiciaire |
| Issue habituelle | Comptes de liquidation, clôture et radiation | Réalisation des actifs et traitement des créanciers |
Le tableau ne remplace pas une analyse de la situation réelle. Une créance importante mais contestée, une dette fiscale en cours de discussion ou un stock difficile à vendre peut modifier le diagnostic. Il faut donc examiner les dettes exigibles, les liquidités disponibles et les actifs réellement mobilisables avant de convoquer l’assemblée générale de dissolution.
La procédure de dissolution commence par une décision formelle. Dans une SASU ou une EURL, l’associé unique consigne sa décision dans un procès-verbal. Dans une SAS ou une SARL à plusieurs associés, les associés sont réunis selon les statuts et les règles de majorité applicables. Le procès-verbal indique notamment la dissolution anticipée et la personne nommée pour conduire la liquidation.
Le liquidateur amiable peut être le dirigeant, mais ce n’est pas une obligation dans tous les cas. Sa mission consiste à représenter la société pour les besoins de la liquidation, à dresser l’inventaire de la situation, recouvrer les créances, réaliser les actifs utiles et régler les créanciers. Il doit agir dans l’intérêt de la société et conserver les justificatifs de ses opérations. Le mandat est limité dans le temps, avec une durée maximale de trois ans prévue pour la mission du liquidateur amiable.
Après la décision, un avis de dissolution est publié dans un journal d’annonces légales habilité dans le département du siège social. La formalité est ensuite déposée par le guichet unique. Le dossier comprend notamment le procès-verbal, l’attestation de parution et les informations nécessaires sur le liquidateur. Si le dossier est complet, l’immatriculation est mise à jour et la société fait apparaître la mention « en liquidation ».
Les formalités peuvent varier selon la forme juridique et la situation de l’entreprise. Avant de déposer les pièces, on gagne du temps en vérifiant les statuts, l’identité et les pouvoirs du signataire, ainsi que la cohérence des dates. Pour se faire accompagner dans la préparation des actes, les services juridiques en ligne peuvent être comparés, par exemple à travers ce point sur les services juridiques dédiés aux entreprises.
Une fois la société dissoute, le liquidateur mène les opérations de liquidation. Il peut vendre du matériel, résilier des contrats, récupérer les sommes dues par les clients et payer les créanciers. Il faut également traiter les stocks, les dépôts de garantie, les comptes courants d’associés et les éventuels litiges. L’objectif est d’établir une situation finale fidèle, pas seulement de faire apparaître un solde bancaire nul.
Quand les opérations sont achevées, le liquidateur prépare les comptes définitifs de liquidation. Ils font ressortir, le cas échéant, un boni — un reliquat positif après règlement des dettes et prise en compte des apports — ou un mali. Les associés sont ensuite réunis pour approuver les comptes, donner quitus au liquidateur dans les conditions prévues et décider de la clôture. Un second avis légal annonce cette clôture, puis le dossier de radiation est transmis au guichet unique.
Dans le cas de Studio Luma, la liquidation paraît simple au départ. Pourtant, un client règle une facture plusieurs semaines après la dissolution et un équipement professionnel doit être vendu. Le liquidateur doit intégrer ces mouvements aux comptes finaux et conserver les pièces correspondantes. Fermer trop vite les comptes bancaires ou ne pas suivre les créances peut compliquer la clôture.
La radiation est l’étape qui met fin à l’existence juridique de la société. Une entreprise dissoute mais non radiée n’a pas encore disparu des registres. Il faut donc conserver la preuve de dépôt, suivre l’avancement du dossier et récupérer le justificatif de radiation. C’est seulement à ce stade que le parcours administratif de fermeture est achevé.
Repères pratiques · 2026
Suivez les formalités dans l’ordre. Sélectionnez une étape pour afficher son rôle et le point de vigilance associé.
Les associés décident la dissolution anticipée de la société et désignent un liquidateur amiable chargé de mener les opérations de liquidation.
Le coût dépend du nombre de formalités, de la complexité des comptes et du recours éventuel à un expert-comptable ou à un professionnel du droit. Les montants communiqués pour les annonces légales en 2026 indiquent, à titre de repère, un forfait de 153 € HT pour l’avis de dissolution et de 111 € HT pour l’avis de clôture. Les frais de dépôt s’ajoutent à ces publications et le montant exact doit être vérifié au moment du dépôt sur le guichet unique.
| 💶 Poste à prévoir | Repère indicatif | À quel moment ? |
|---|---|---|
| Annonce légale de dissolution | 153 € HT selon le tarif indiqué pour 2026 | Après la décision des associés |
| Dépôt de dissolution | Frais affichés lors de la formalité | Après publication de l’avis |
| Annonce légale de clôture | 111 € HT selon le tarif indiqué pour 2026 | Après approbation des comptes finaux |
| Dépôt de radiation | Frais affichés lors de la formalité | À la fin de la liquidation |
| Accompagnement comptable ou juridique | Variable selon le dossier | Selon les besoins et la complexité |
Les annonces représentent donc un budget de référence de 264 € HT, auquel s’ajoutent les frais de formalités et les éventuels honoraires. Le liquidateur peut exercer gratuitement sa mission, notamment lorsqu’il s’agit du dirigeant, mais une rémunération peut être prévue. Les sociétés avec salariés, plusieurs créanciers, biens immobiliers ou litiges doivent budgéter davantage de temps et d’accompagnement.
Pour une structure sans salarié, sans actif complexe et sans créance à recouvrer, la dissolution et la radiation peuvent avancer en quelques semaines. Le délai global dépend toutefois de la rapidité des dépôts, du traitement des formalités et de la durée des opérations de liquidation. Le mandat du liquidateur ne doit pas être confondu avec le délai moyen d’un dossier simple : un actif à vendre ou un contentieux peut allonger nettement le calendrier.
Les formalités au registre ne remplacent pas les déclarations fiscales et sociales. La cessation entraîne des obligations de clôture qui dépendent du régime de la société et de son activité : déclaration de résultats, régularisation de TVA, traitement des dernières paies et déclarations sociales. Certains délais fiscaux courent à compter de la cessation effective ; ils doivent être confirmés avec le service des impôts ou le comptable en fonction de la situation précise.
Le boni de liquidation mérite une attention particulière. Il correspond au surplus revenant aux associés après règlement du passif et remboursement des apports selon les règles applicables. Sa distribution peut avoir des conséquences fiscales et, selon la forme sociale et la situation des associés, des droits peuvent également être dus. Il vaut mieux faire valider le calcul avant le partage : une erreur de traitement peut conduire à une régularisation coûteuse.
Pour réduire les oublis, réunissez les contrats, relevés bancaires, factures, déclarations et justificatifs de paiement dans un dossier unique. Cette méthode aide aussi à expliquer les opérations aux associés et à répondre rapidement à une demande de pièce complémentaire. Le bon réflexe est de planifier ensemble les formalités juridiques, fiscales, comptables et sociales, plutôt que de les traiter en silos.
La fermeture d’une micro-entreprise ne suit pas le même parcours qu’une société commerciale. L’entrepreneur déclare la cessation d’activité via le guichet unique ; il n’y a pas d’assemblée générale de dissolution ni de liquidation sociétaire au sens habituel. Il reste cependant nécessaire de traiter les dernières déclarations de chiffre d’affaires, les cotisations et les obligations fiscales applicables.
La mise en sommeil peut servir lorsqu’une reprise reste possible. Elle suspend temporairement l’activité sans dissoudre la société, dans les limites prévues par les règles applicables. Elle ne dispense pas automatiquement des obligations comptables et déclaratives. Avant de choisir cette option, il faut comparer son coût de maintien avec celui d’une fermeture suivie, éventuellement, d’une nouvelle création.
Une situation spécifique existe lorsque l’associé unique d’une société est lui-même une personne morale. La dissolution peut alors, sous conditions, entraîner une transmission universelle du patrimoine à l’associé unique, sans liquidation classique. Ce mécanisme ne s’applique pas de la même manière lorsque l’associé unique est une personne physique. Les conséquences doivent être vérifiées avant toute décision, car les créanciers peuvent disposer de droits d’opposition selon la procédure.
Une société qui détient des locaux, un fonds de commerce ou des participations doit aussi anticiper le devenir de ces actifs. Les vendre avant la clôture, les transmettre ou les conserver dans une autre structure n’entraîne pas les mêmes effets. Le scénario se construit au cas par cas : la forme juridique et la nature du patrimoine comptent autant que le souhait de fermer rapidement.
Une bonne préparation commence avant le vote. Il faut relire les statuts pour connaître les règles de convocation et de majorité, établir une photographie financière récente et lister les opérations restant à effectuer. Plus les documents sont prêts, moins le dossier risque d’être rejeté ou retardé pour une pièce manquante.
Une société sans salarié et sans actif complexe peut préparer son dossier en quelques jours, mais le délai de radiation dépend ensuite des opérations et du traitement des dépôts. Pour une entreprise employeuse, la fin des contrats, les documents remis aux salariés et les déclarations sociales doivent être organisés avec soin. La fermeture d’entreprise en 2026 se pilote donc comme un projet : responsable désigné, calendrier partagé et liste de contrôle mise à jour.
Oui, si elle peut régler ses dettes exigibles avec son actif disponible. Si elle est en cessation des paiements, la voie amiable n’est pas adaptée et le dirigeant doit examiner rapidement la procédure judiciaire avec un professionnel.
Non. La dissolution ouvre la période de liquidation, mais la société subsiste pour les besoins de celle-ci. Elle cesse définitivement d’exister juridiquement après la clôture et sa radiation des registres.
Les repères fournis pour 2026 indiquent 153 € HT pour l’annonce légale de dissolution et 111 € HT pour celle de clôture. Les frais de formalités et les éventuels honoraires comptables ou juridiques s’ajoutent ; le montant exact est à vérifier au moment des démarches.
Un dossier simple peut être traité en quelques semaines, mais la durée dépend des créances à recouvrer, des actifs à vendre, des dettes à régler et des délais de formalités. Le mandat du liquidateur amiable est limité à trois ans.
Non. Elle permet une interruption temporaire de l’activité sans dissolution, mais la société peut rester tenue à des obligations comptables, fiscales et déclaratives. Il faut vérifier les règles applicables avant de retenir cette option.