Média business pour mieux entreprendre
Média business pour mieux entreprendre

Création d’entreprise • Croissance • Investissement • Digital
Création d’entreprise • Croissance • Investissement • Digital
Un dégât des eaux peut détruire un stock en quelques heures. Un incendie, un cambriolage ou un client blessé dans un commerce peut ensuite immobiliser l’activité et fragiliser la trésorerie. L’assurance multirisque professionnelle (MRP) rassemble plusieurs protections dans un même contrat, mais son nom ne signifie pas que tous les risques sont couverts. Les garanties, les exclusions, les plafonds et les franchises varient selon les offres.
Le bon réflexe consiste donc à regarder au-delà du montant de la cotisation. Un contrat utile protège les biens réellement exposés, prévoit une indemnisation cohérente avec leur valeur et correspond à l’activité déclarée. Pour une boutique, un atelier ou un cabinet, un oubli sur le stock ou la perte d’exploitation peut faire toute la différence après un sinistre. À l’inverse, une entreprise sans local ni biens professionnels importants n’a pas forcément besoin d’une formule complète.
La MRP n’est pas une garantie unique, mais un ensemble de protections réunies dans une même police. Elle vise surtout les entreprises qui ont des locaux, du matériel ou des marchandises à protéger. Selon les garanties souscrites, elle peut couvrir les dommages aux biens après un incendie, un dégât des eaux, un vol, un acte de vandalisme ou un bris de glace.
Un contrat peut également inclure une responsabilité civile liée à l’exploitation des locaux. Elle intervient, par exemple, si un client glisse sur un sol rendu humide dans une boutique et se blesse. Cette protection ne doit pas être confondue avec la responsabilité civile professionnelle, qui concerne plutôt les dommages causés par une erreur ou une négligence dans la prestation fournie.
Les garanties du contrat sont précisées dans les conditions particulières et générales. Vérifier l’adresse assurée, l’activité déclarée et les biens couverts évite une mauvaise surprise : un équipement utilisé sur un chantier, par exemple, n’est pas nécessairement assuré lorsqu’il quitte l’atelier. La MRP forme un socle, pas une promesse de couverture universelle.
| Élément assuré | Risques possibles | Point à vérifier |
|---|---|---|
| 🏢 Locaux et aménagements | Incendie, dégât des eaux, événements naturels | Locataire ou propriétaire, adresse et valeur déclarées |
| 🛠️ Matériel et mobilier | Vol, incendie, dommages accidentels selon l’offre | Biens nomades et bris de machine |
| 📦 Marchandises et stock | Destruction ou vol selon les conditions | Plafond et méthode d’évaluation du stock |
| 🤝 Responsabilité d’exploitation | Dommage causé à un tiers dans les locaux | Ne pas la confondre avec la RC professionnelle |
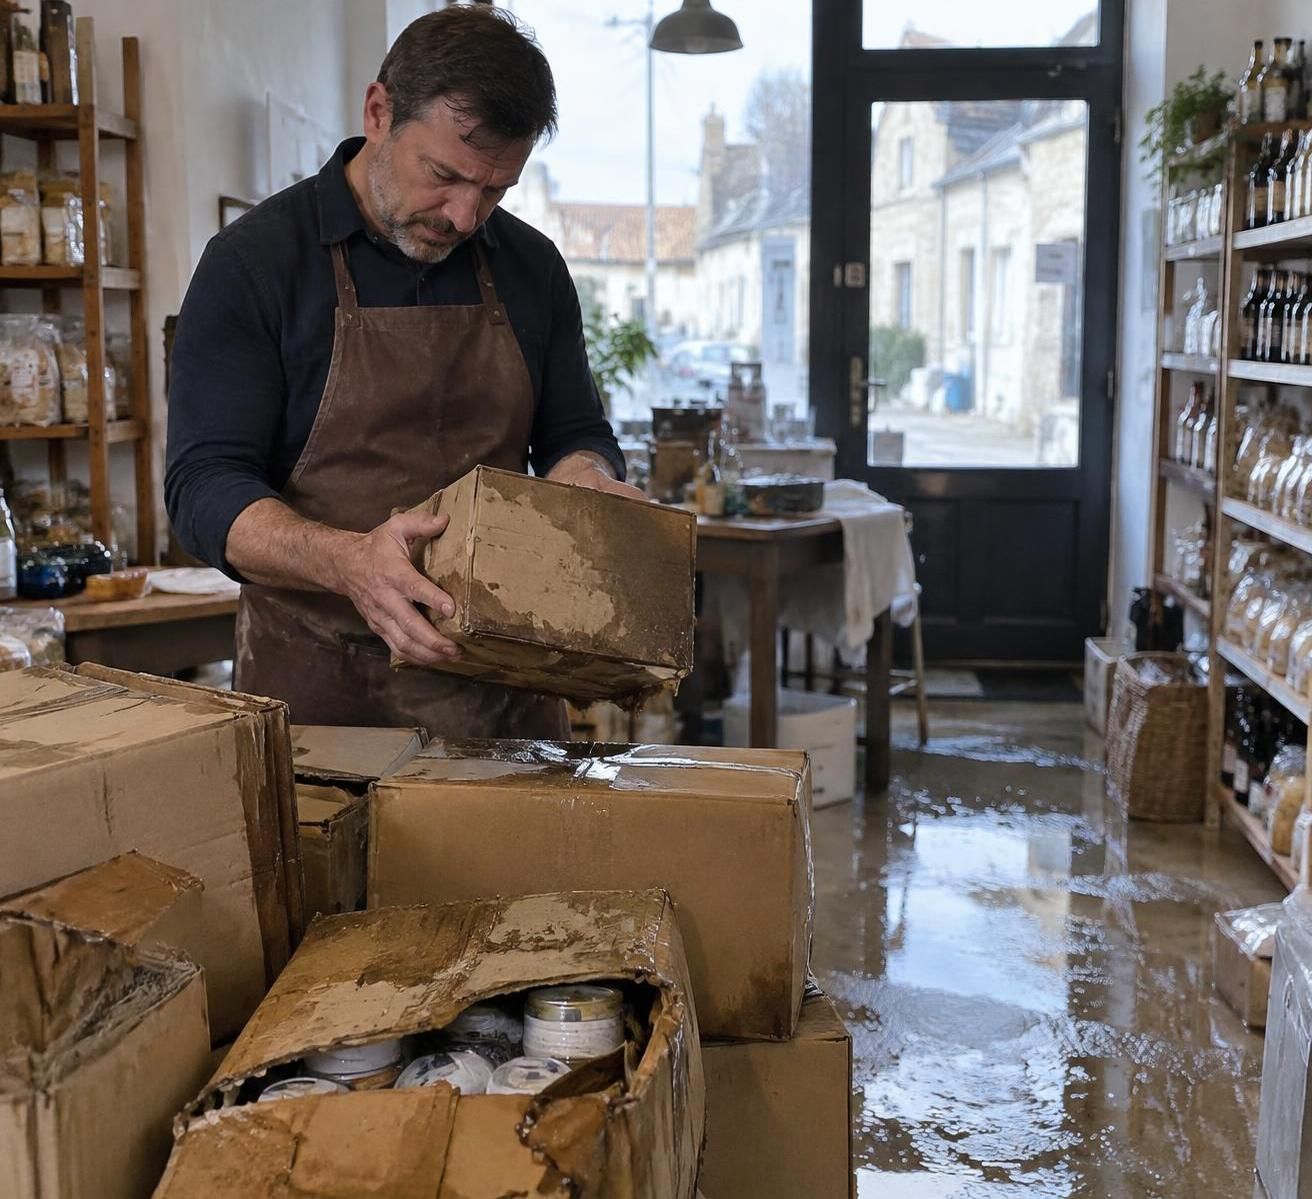
Les contrats couvrent fréquemment l’incendie, l’explosion, le dégât des eaux, le vol et le bris de glace, mais les modalités diffèrent. Pour un vol, l’assureur peut exiger des protections précises, comme une serrure renforcée ou une alarme. Pour les dégâts des eaux, certains contrats distinguent une fuite soudaine d’une infiltration liée à un défaut d’entretien. La lecture des conditions permet de savoir dans quelles circonstances la garantie s’applique.
La perte d’exploitation mérite une attention particulière. Après un sinistre couvert, elle peut contribuer à compenser la baisse d’activité pendant la période de remise en état, ainsi que certaines charges prévues au contrat. Sans cette option, les murs et le matériel peuvent être indemnisés alors que le loyer, les salaires et les échéances continuent de peser sur la trésorerie.
Une restauratrice fictive, Nadia, doit fermer son établissement après une canalisation rompue. La réparation du local ne suffit pas à compenser les semaines sans recettes. Une garantie de perte d’exploitation adaptée peut amortir le choc, à condition que le sinistre déclenche bien la couverture et que la durée d’indemnisation prévue soit suffisante.
D’autres options peuvent répondre à des besoins ciblés : protection juridique pour certains litiges, bris de machine pour les équipements, couverture des marchandises réfrigérées ou matériel professionnel transporté hors des locaux. Une option n’est utile que si elle correspond à un risque concret de l’activité.
Le mot « multirisque » ne veut pas dire « tous risques ». Les exclusions de garantie peuvent viser les dommages intentionnels, l’usure normale, certains défauts d’entretien ou des biens de valeur qui n’ont pas été déclarés. Des conditions particulières peuvent aussi restreindre la couverture du vol, notamment si les mesures de sécurité demandées n’ont pas été installées. Une activité différente de celle indiquée au contrat peut également compliquer l’indemnisation.
Les plafonds d’indemnisation fixent le maximum versé pour une garantie ou une catégorie de biens. Un plafond trop bas sur le stock peut laisser une part importante des pertes à la charge de l’entreprise. Il faut aussi repérer les sous-plafonds : le montant global paraît parfois élevé, mais une limite spécifique s’applique aux espèces, aux objets précieux ou au matériel informatique.
La franchise d’assurance correspond à la somme qui reste à payer par l’assuré après un sinistre. Une franchise élevée peut faire baisser la cotisation, mais elle réduit l’intérêt de la couverture pour les dommages de faible ampleur. Il est donc utile de comparer le coût annuel avec le montant que l’entreprise pourrait réellement assumer sans difficulté.
Le bon comparatif ne se limite pas à deux prix. Il met en regard les exclusions, les plafonds, les franchises et les obligations de prévention : c’est là que se révèle la différence entre deux contrats qui semblent similaires.
Pour réduire la prime, une entreprise peut être tentée de déclarer un stock ou un équipement inférieur à sa valeur réelle. Cette économie apparente peut se retourner contre elle. Si le montant assuré est trop faible, l’indemnisation risque de ne couvrir qu’une partie des pertes, selon les clauses du contrat et la règle proportionnelle applicable.
Imaginons un commerce dont le stock vaut réellement 40 000 euros, mais qui n’en déclare que 20 000. Si un sinistre détruit une partie importante des marchandises, l’indemnité peut être réduite en proportion du niveau de sous-assurance. Le calcul exact dépend des termes du contrat, mais le principe est simple : une valeur déclarée divisée par deux peut entraîner une indemnisation fortement diminuée.
Pour limiter ce risque, l’entreprise doit tenir un inventaire actualisé et retenir une valeur cohérente avec le coût de remplacement des biens. Le stock varie au fil des saisons ? Il faut vérifier si le contrat prévoit un plafond adapté aux périodes de pointe ou une déclaration périodique. Le matériel évolue ? La liste des équipements et leur valeur doivent suivre les achats et les renouvellements.
Cette vérification est particulièrement importante pour les commerces, les ateliers et les entreprises qui dépendent de machines spécifiques. Une déclaration exacte peut augmenter la cotisation, mais elle donne une base plus réaliste à l’indemnisation.
Comparez la valeur réelle de vos biens à celle déclarée dans votre contrat, puis estimez l’indemnisation proportionnelle d’un dommage.
Estimation simplifiée : montant du dommage × valeur déclarée ÷ valeur réelle. L’indemnisation estimée ne peut pas dépasser le montant du dommage saisi.
À lire : ce résultat est fourni à titre pédagogique et ne constitue ni une garantie d’indemnisation ni un conseil juridique. Les clauses de votre contrat (franchise, plafonds, exclusions, modalités d’évaluation) et le droit applicable déterminent le calcul final. Vérifiez les conditions de votre contrat auprès de votre assureur.
La MRP protège principalement les biens de l’entreprise et la responsabilité liée à l’exploitation des locaux. La responsabilité civile professionnelle (RC Pro) couvre les conséquences financières de dommages causés à un client ou à un tiers dans le cadre d’une prestation : erreur, omission, conseil inadapté ou négligence, selon l’activité et le contrat.
Les deux protections se complètent. Un consultant qui travaille depuis son domicile, sans stock ni équipement coûteux, peut avoir surtout besoin d’une RC Pro. Un fleuriste qui reçoit du public, conserve des marchandises et utilise une chambre froide doit aussi envisager de protéger son local et ses biens. Un contrat multirisque peut intégrer une RC exploitation sans inclure pour autant la RC Pro liée aux prestations.
La MRP n’est généralement pas obligatoire par la loi, mais un bail commercial impose souvent au locataire de s’assurer et de fournir une attestation. Certaines professions doivent souscrire des assurances spécifiques, comme la garantie décennale dans le bâtiment ou une RC Pro réglementée. La MRP ne les remplace pas.
La bonne question est donc concrète : quels biens l’entreprise peut-elle perdre, et quels dommages peut-elle causer à un tiers ? Les réponses permettent de choisir entre MRP, RC Pro, ou les deux.
Les prix observés varient selon la nature de l’activité, la surface et l’emplacement des locaux, la valeur du matériel et du stock, l’historique de sinistres et les options. À titre indicatif, une petite activité avec peu de biens peut se situer autour de quelques centaines d’euros par an. Un commerce, un atelier ou un établissement présentant davantage de risques peut coûter plus cher, notamment si la perte d’exploitation est ajoutée.
Les fourchettes ci-dessous donnent un ordre de grandeur, pas un tarif garanti. Deux entreprises de même secteur peuvent recevoir des devis différents si leurs locaux, leurs dispositifs de sécurité ou leurs valeurs assurées ne sont pas comparables.
| Profil indicatif | Exemple | Budget annuel estimatif |
|---|---|---|
| 🧑💻 Activité avec peu de biens | Consultant en bureau partagé | Environ 250 à 600 € |
| 🛍️ Commerce de proximité | Fleuriste, librairie, salon | Environ 500 à 1 200 € |
| 🏭 Petite entreprise avec local | Atelier ou petit entrepôt | Environ 600 à 1 500 € |
| 🔥 Activité plus exposée | Restaurant ou atelier de production | 1 500 € et davantage selon les garanties |
Pour comparer, demandez plusieurs devis avec les mêmes informations : surface, activité, valeur des biens et franchises souhaitées. Une prime basse peut cacher des plafonds réduits ou des exclusions larges. Le prix n’a de sens qu’en regard de l’indemnisation potentielle.
Avant la souscription, l’entreprise gagne à dresser un inventaire des locaux, équipements et marchandises. Il faut ensuite vérifier que l’activité est décrite avec précision, que les biens mobiles sont couverts lorsqu’ils sortent des locaux et que les plafonds correspondent aux valeurs déclarées. Un atelier qui commence à stocker davantage ou un commerce qui ajoute une activité doit signaler cette évolution à l’assureur.
En cas de sinistre, il est utile de sécuriser les lieux, de conserver les biens endommagés lorsque cela est possible et de réunir photos, factures et justificatifs. Les délais de déclaration figurent au contrat et varient selon la nature de l’événement ; un vol doit généralement être signalé rapidement. Il faut aussi conserver la preuve des échanges avec l’assureur et demander les modalités d’expertise lorsque les dommages sont importants.
Une attestation peut être demandée par un bailleur ou un partenaire. Elle confirme l’existence du contrat, mais ne détaille pas toujours les limites de la protection : pour cela, il faut consulter les garanties et les conditions particulières.
Elle n’est généralement pas imposée par la loi à toutes les entreprises. En revanche, un bail commercial peut exiger une assurance du local, et certains métiers doivent souscrire des garanties professionnelles spécifiques.
Non. Une MRP peut inclure la responsabilité civile exploitation, qui concerne notamment les accidents liés aux locaux. La RC Pro couvrant les erreurs commises dans une prestation peut être proposée séparément ou en option : il faut vérifier le libellé du contrat.
Pas nécessairement. La couverture de base vise souvent les biens situés à l’adresse déclarée. Une garantie spécifique pour le matériel transporté ou utilisé hors des locaux peut être nécessaire.
Tenez un inventaire actualisé, évaluez les biens à leur valeur de remplacement et vérifiez les plafonds, notamment pour le stock. Révisez les montants déclarés lorsque l’activité ou les équipements évoluent.