Média business pour mieux entreprendre
Média business pour mieux entreprendre

Création d’entreprise • Croissance • Investissement • Digital
Création d’entreprise • Croissance • Investissement • Digital
Financer un projet ne consiste pas seulement à réunir une somme : il faut choisir des partenaires et des conditions compatibles avec la manière dont l’entreprise va se développer. Le crowdfunding peut tester l’intérêt du public et fédérer des premiers clients, tandis que la love money mobilise l’entourage et que le business angel apporte généralement des fonds, de l’expérience et un réseau. Ces voies ne répondent pas aux mêmes besoins et n’impliquent ni le même niveau d’exposition ni les mêmes conséquences sur le capital.
Pour décider, on regarde d’abord le stade de développement, le type d’offre, les ressources déjà disponibles et le profil entrepreneurial de l’équipe. Un prototype destiné au grand public peut se prêter à une campagne de prévente ; une solution B2B encore en validation aura souvent davantage intérêt à chercher un investisseur capable de comprendre son marché. Le bon financement de projet n’est donc pas celui qui paraît le plus simple sur le papier, mais celui qui permet de franchir la prochaine étape sans fragiliser la suite.
Avant de comparer les sources de financement, il faut préciser ce que l’argent doit rendre possible. Au stade de l’idée, le besoin porte souvent sur une étude de marché, un prototype ou les premières dépenses juridiques. Après les premiers tests, l’entreprise peut chercher à produire, recruter ou signer ses premiers contrats. Une somme adaptée à une étape peut être insuffisante — ou trop coûteuse — pour une autre.
Prenons l’exemple fictif de Lina et Karim, qui développent une gourde réutilisable avec un système de filtration. Ils ont un prototype fonctionnel, mais pas encore lancé la production. Une campagne de prévente peut mesurer l’intérêt et financer un premier lot. En revanche, si le produit exige plusieurs années de recherche et des essais techniques coûteux, une campagne publique ne suffira probablement pas : un incubateur, des aides adaptées et des investisseurs spécialisés peuvent être plus cohérents.
Il est utile de construire un budget par jalons : prototype validé, premières ventes, recrutement, industrialisation. Pour chaque jalon, on estime les dépenses, les délais et les preuves de réussite attendues. Cette méthode évite de demander un montant arbitraire et montre aux financeurs comment leur apport sera utilisé.
Le stade de développement détermine aussi le niveau de risque acceptable. Une entreprise sans chiffre d’affaires aura souvent du mal à obtenir un crédit bancaire classique, alors qu’un projet avec des commandes récurrentes pourra défendre un dossier plus solide. Pour situer son secteur et ses perspectives, les tendances présentées dans cet aperçu de la French Tech et de ses secteurs porteurs peuvent aider à structurer la réflexion, sans remplacer l’analyse propre au marché visé.
Le repère essentiel : on ne finance pas une idée abstraite, mais une prochaine étape concrète et vérifiable.
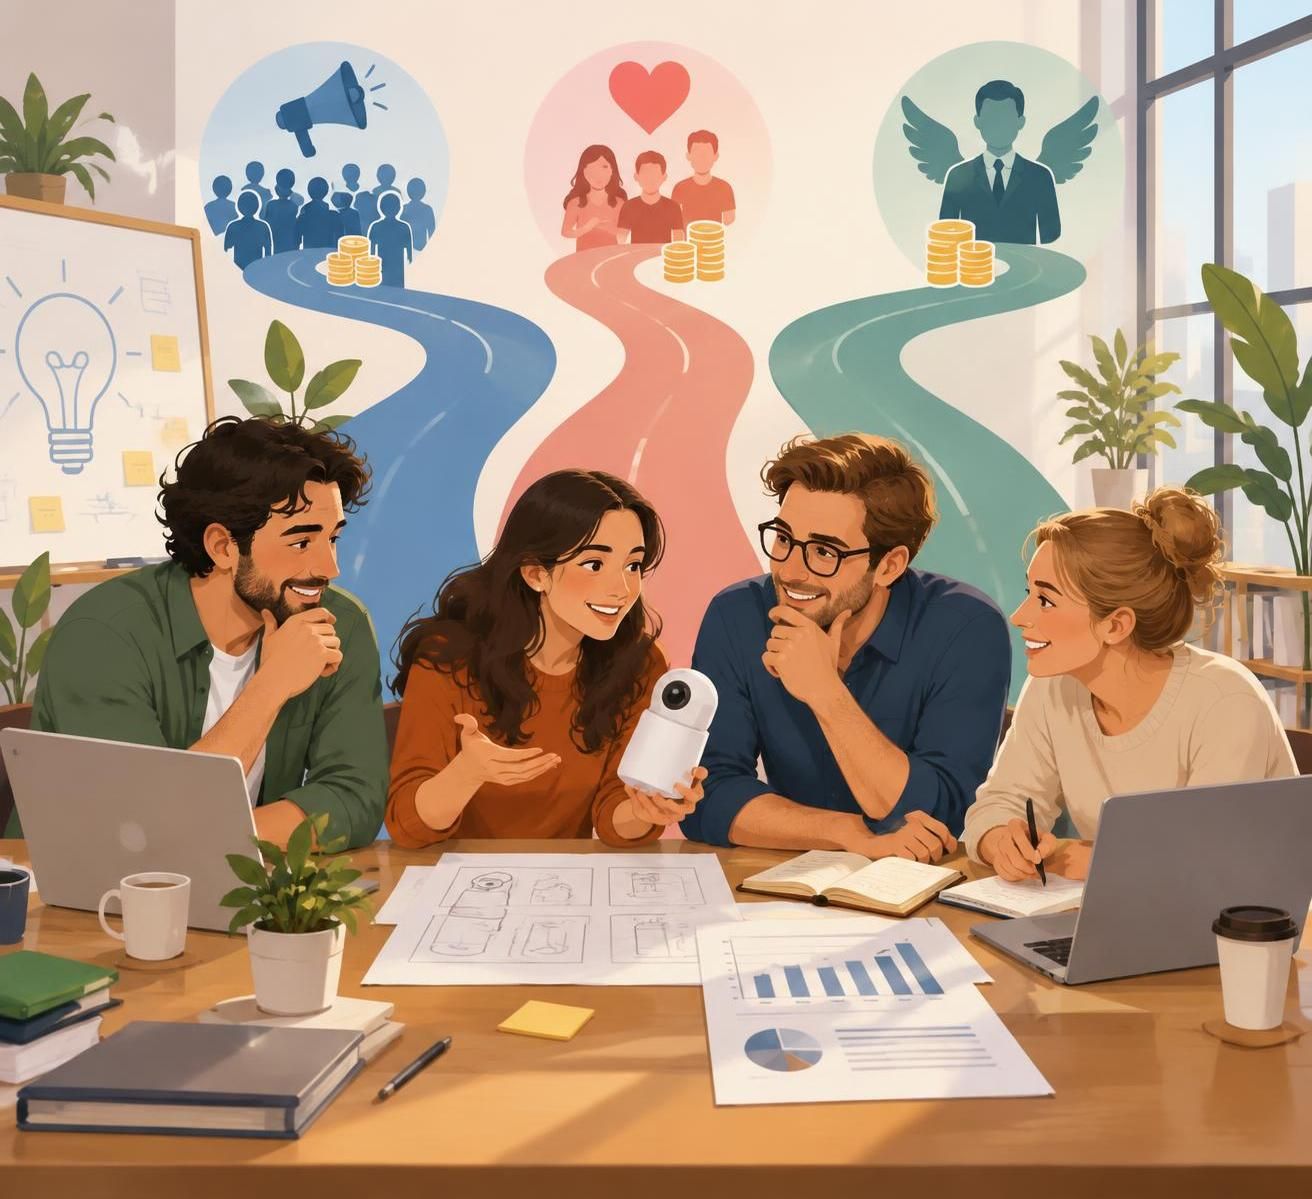
La love money désigne les sommes apportées par la famille, les amis ou des proches qui croient dans le projet. Elle intervient souvent au début, quand l’entreprise n’a pas encore assez de preuves pour convaincre des investisseurs extérieurs. Elle peut prendre la forme d’un don, d’un prêt ou d’un investissement au capital ; ces options n’ont pas les mêmes conséquences et ne doivent pas être confondues.
Un prêt doit préciser le montant, le calendrier de remboursement et les modalités prévues si l’activité prend du retard. Un investissement au capital signifie que le proche devient associé et peut avoir des droits définis par les statuts et les documents juridiques. Même si la démarche se fait dans un cercle de confiance, une trace écrite protège les deux parties et réduit les malentendus.
Imaginons que Karim emprunte 8 000 euros à sa sœur pour financer les premiers moules de fabrication. Si le remboursement est attendu dans deux ans, mais que l’activité ne génère pas encore de trésorerie à cette date, le désaccord risque de dépasser le cadre professionnel. Il vaut mieux discuter franchement des risques, du calendrier et de la possibilité que le projet échoue avant d’accepter l’argent.
La love money permet souvent de financer une première validation ou de compléter un apport personnel. Elle peut aussi montrer à un prêteur ou à un business angel que les fondateurs ont déjà mobilisé des ressources. Mais les montants dépendent des moyens de l’entourage et ne doivent pas être confondus avec une preuve de marché. Les proches soutiennent parfois une personne autant qu’une entreprise ; leur enthousiasme ne remplace donc pas les retours de clients.
La structure juridique compte également : les modalités de détention et de rémunération diffèrent selon la forme de l’entreprise. Pour comparer les premières options, ce guide sur le choix entre auto-entreprise et EURL apporte des repères utiles, à compléter par un conseil adapté à la situation. La règle pratique : formaliser l’accord avant le transfert des fonds, pas après la première difficulté.
Le crowdfunding, ou financement participatif, rassemble de nombreux contributeurs, généralement grâce à une plateforme en ligne. Il recouvre plusieurs modèles. En don ou avec contrepartie, les participants soutiennent un projet et peuvent recevoir un avantage ; en prévente, ils commandent parfois le produit avant sa fabrication. Le crowdlending correspond à un prêt remboursable. En equity crowdfunding, les contributeurs investissent au capital et deviennent actionnaires selon les conditions de l’opération.
Une campagne avec contrepartie fonctionne mieux lorsqu’on peut montrer un produit ou un service compréhensible. Elle peut convenir à un objet innovant, un livre, une création ou un logiciel destiné au grand public. Pour une solution B2B complexe, où la décision d’achat dépend d’une démonstration technique et de cycles de vente longs, le grand public est moins susceptible de fournir le signal recherché.
La campagne de Lina et Karim pourrait présenter le prototype, détailler les délais de production et proposer plusieurs niveaux de précommande. Le nombre de contributeurs et les questions posées leur donneraient des informations sur les prix, les usages et les attentes. Mais les commandes annoncées ne sont pas automatiquement des ventes livrées : il faut budgéter la fabrication, la logistique, les taxes applicables et le service après-vente.
Une page publiée sans audience préalable a peu de chances de créer une dynamique spontanée. Il faut préparer les visuels, le récit, les démonstrations, les réponses aux questions et un calendrier de communication. Les premiers soutiens proviennent souvent du réseau déjà mobilisé ; la visibilité de la plateforme ne remplace donc pas le travail de lancement. Une campagne peut aussi échouer publiquement ou ne pas atteindre son objectif, selon les règles de la plateforme.
🟡 À vérifier avant de lancer : coûts et commissions, règles de collecte, calendrier de versement, traitement des contreparties, capacité de livraison et conséquences juridiques d’une collecte en capital. Le crowdfunding est à la fois un outil de financement et une opération commerciale exigeante.
Un business angel est un investisseur individuel qui engage généralement ses fonds propres dans une entreprise jeune. Il intervient souvent lorsque le crédit bancaire est difficile à obtenir, parce que le projet est encore risqué ou ne dispose pas d’actifs suffisants. En contrepartie, il reçoit une participation au capital ou investit selon un mécanisme adapté à l’opération. Les montants varient selon l’investisseur, le secteur, l’équipe et le besoin ; certaines opérations de pré-amorçage se construisent avec un investisseur seul ou un groupe d’anges.
Un investisseur pertinent peut apporter des conseils de recrutement, des retours sur la stratégie commerciale, des présentations à des clients ou d’autres financeurs. Cette aide n’est toutefois pas automatique. Il faut vérifier son expérience, le temps qu’il souhaite consacrer au projet et la manière dont il travaille avec les fondateurs. Un nom connu ne garantit pas une collaboration efficace si les attentes divergent.
Pour convaincre, l’équipe doit expliquer le problème client, le marché visé, la solution, les premiers indicateurs et l’usage des fonds. Un projet deep tech, par exemple, doit présenter les étapes de validation technique et les risques réglementaires, tandis qu’un logiciel B2B peut exposer les retours des utilisateurs pilotes et la durée du cycle de vente. Un investisseur comprend mieux une trajectoire documentée qu’une promesse de croissance sans jalons.
Faire entrer un investisseur au capital réduit la part détenue par les fondateurs. La dilution n’est pas nécessairement négative : un apport bien utilisé peut augmenter la valeur de l’entreprise. Mais les conditions, la gouvernance, les droits des actionnaires et les scénarios de financement ultérieurs doivent être étudiés avec soin. Un pacte d’associés clair aide à prévenir des blocages lorsque les visions changent.
La présence d’anges expérimentés peut faciliter l’accès à d’autres financeurs, sans garantir une levée future. Les fondateurs peuvent approfondir les rôles et différences entre ces investisseurs grâce à ce dossier sur le business angel et le capital-risque. Le bon investisseur apporte plus qu’un chèque, mais son entrée doit rester compatible avec le projet de l’équipe.
Le prêt d’honneur est généralement accordé à la personne qui crée ou reprend une entreprise, sans intérêts ni garantie personnelle selon les dispositifs concernés. Il vise à renforcer les ressources du porteur de projet et peut servir de levier pour solliciter ensuite un financement bancaire. Il est souvent accompagné par un réseau qui examine la cohérence du projet et suit l’entrepreneur.
Cette solution n’est pas un don : le remboursement reste dû par l’emprunteur, même si l’entreprise rencontre des difficultés. Il faut donc intégrer les échéances dans le budget personnel et professionnel. L’accompagnement peut aussi demander du temps, mais les échanges avec des entrepreneurs et des conseillers aident parfois à repérer des hypothèses trop optimistes avant le lancement.
Un plan équilibré peut associer apport personnel, prêt d’honneur, financement bancaire et, plus tard, investissement en capital. Pour Lina et Karim, un prêt d’honneur pourrait contribuer au financement de petits équipements, tandis qu’une campagne de prévente teste la demande. Cette combinaison limite le risque de dépendre d’une seule source, mais chaque engagement doit être compatible avec la trésorerie prévue.
Les aides publiques, les concours et les dispositifs régionaux varient selon le secteur, le territoire et le profil de l’entreprise. Ils ne sont pas interchangeables et leurs critères évoluent. Avant de bâtir le plan de financement, il faut vérifier les conditions auprès des organismes concernés et des réseaux d’accompagnement. Pour une création ou une reprise, comparer les scénarios avec les réalités du projet aide à ne pas rechercher une aide simplement parce qu’elle existe.
🧩 À retenir : le prêt d’honneur peut renforcer le dossier et l’apport, mais il crée une obligation personnelle de remboursement. Il complète une stratégie ; il ne dispense pas de démontrer la viabilité économique.
Le bon financement, au bon moment
Comparez cinq solutions selon votre stade, votre communauté et vos priorités. Ajustez vos critères pour faire ressortir les options les plus adaptées à votre profil.
1 · Décrivez votre situation
2 · Choisissez les solutions à comparer
Repères généraux uniquement : les conditions, coûts, critères d’accès, obligations et modalités de remboursement varient selon les contrats, les plateformes et les dispositifs. Vérifiez chaque offre et, si besoin, demandez conseil avant de vous engager.
Le meilleur choix dépend de la capacité de l’équipe à vendre, à communiquer, à convaincre et à exécuter. Un fondateur à l’aise avec une communauté en ligne peut tirer parti d’une campagne de prévente. Une équipe très technique, avec un marché étroit et des cycles de vente longs, aura souvent davantage intérêt à s’adresser à des investisseurs ou à des réseaux spécialisés. Il ne s’agit pas d’opposer ces profils : on cherche la voie qui rend les qualités de l’équipe visibles.
| Situation du projet | Source à étudier | Point de vigilance |
|---|---|---|
| 🛍️ Prototype grand public, production maîtrisable | Crowdfunding avec prévente ou contrepartie | Prévoir les coûts et les délais de livraison |
| 👥 Entourage disponible et accord bien défini | Love money sous forme de prêt ou d’investissement formalisé | Protéger les relations et préciser les conditions |
| 🧪 Innovation technique, besoin de réseau et de conseil | Business angel, incubateur ou dispositif d’accompagnement | Anticiper la dilution et choisir un partenaire compatible |
| 🏦 Création avec besoin de renforcer l’apport | Prêt d’honneur, aides adaptées et éventuellement prêt bancaire | Intégrer le remboursement personnel au prévisionnel |
| 📣 Communauté déjà engagée et offre démontrable | Crowdfunding, éventuellement complété par d’autres apports | Ne pas confondre visibilité et rentabilité durable |
Les fondateurs peuvent aussi séquencer les options. Une première phase de love money finance une maquette ; un test auprès de clients confirme le besoin ; une campagne soutient le lancement commercial ; un business angel intervient ensuite pour accélérer le développement. Ce parcours n’est pas universel, mais il montre qu’un financement participatif réussi peut devenir un élément du dossier présenté à un investisseur, plutôt qu’une alternative définitive.
Les fonds recherchés doivent correspondre à une étape lisible. Pour préparer les échanges avec des investisseurs et comprendre les étapes d’une opération, ce guide consacré à la levée de fonds d’une startup en France peut compléter la réflexion. Une bonne combinaison finance des jalons successifs sans multiplier inutilement les engagements.
Une levée de fonds demande du temps avant même les premiers rendez-vous. Il faut rassembler un prévisionnel cohérent, expliquer le marché, documenter les premiers résultats et présenter une équipe capable de mener le plan. Les investisseurs vont questionner les hypothèses : prix, coûts d’acquisition, marges, délais, concurrence ou besoins de trésorerie. Une réponse honnête et étayée inspire davantage confiance qu’une certitude artificielle.
Le pitch doit relier un problème concret à une solution, puis montrer comment l’entreprise peut se développer. Les chiffres doivent pouvoir être expliqués : un objectif de ventes doit s’appuyer sur un nombre de clients, un panier moyen ou une capacité de production. Si les données manquent, on présente clairement les tests prévus pour les obtenir. Cette transparence aide à distinguer une hypothèse d’un résultat déjà mesuré.
Il faut également réunir les documents juridiques, clarifier la propriété intellectuelle et vérifier la répartition du capital entre fondateurs. Les conditions d’une collecte en ligne et celles d’une entrée au capital diffèrent ; elles nécessitent un examen adapté avant signature. Les ressources de référence pour les entrepreneurs, notamment celles de Service-Public.fr, permettent de vérifier les démarches administratives, tandis qu’un professionnel peut analyser les clauses spécifiques à l’opération.
La valorisation ne doit pas être fixée uniquement à partir du montant souhaité. Elle influence la dilution et les tours suivants, mais aussi les attentes de l’investisseur. Une négociation équilibrée porte sur l’ensemble des conditions : montant, calendrier, gouvernance, information des associés et accompagnement. Il est préférable de comparer plusieurs partenaires et de prendre le temps de comprendre chaque document.
Enfin, l’équipe fondatrice reste centrale. Un projet porté par une seule personne peut réussir, mais certains financeurs y voient un risque de dépendance et de charge de travail. Un associé complémentaire n’est pas une formalité destinée à rassurer : il doit apporter des compétences utiles et partager les décisions. La préparation transforme la levée en choix stratégique, plutôt qu’en course urgente à la trésorerie.
Avant de solliciter des financeurs, quelques questions pratiques permettent de vérifier que le mode envisagé correspond bien au besoin, au calendrier et aux capacités de l’équipe.
Il peut convenir si l’offre est facile à présenter et si une communauté professionnelle peut être mobilisée. Pour une solution technique ou un cycle de vente long, les investisseurs spécialisés, les incubateurs et les clients pilotes sont souvent des voies plus adaptées.
Non. Elle peut prendre la forme d’un don, d’un prêt ou d’un investissement au capital. Les conditions et les conséquences diffèrent : il faut les préciser par écrit et mesurer les implications juridiques et financières avant d’accepter les fonds.
Il n’existe pas de montant unique. Le ticket varie selon l’investisseur, le secteur, le besoin et le fait qu’il investisse seul ou avec d’autres. Le projet doit justifier le montant demandé par des étapes et un usage des fonds précis.
Oui. Une campagne peut valider l’intérêt du marché ou constituer une première base de clients, puis contribuer au dossier présenté à des investisseurs. Il faut toutefois anticiper la structure juridique, le calendrier et les conséquences d’une éventuelle entrée de nombreux actionnaires.
Commencer par tester le problème auprès de clients potentiels, préciser le budget nécessaire et rechercher un accompagnement adapté. Un prototype, des entretiens ou un prêt d’honneur peuvent aider à franchir une première étape avant de solliciter une collecte publique ou un investisseur.